- تثبيت سعر الخصم عند 3.5% ومراجعة "فوتسي راسل" يدعمان نشاط التداولات
- "الشال": أداء معظم القطاعات أفضل من المتوقع رغم تداعيات الحرب... والتكنولوجيا تتصدر المكاسب
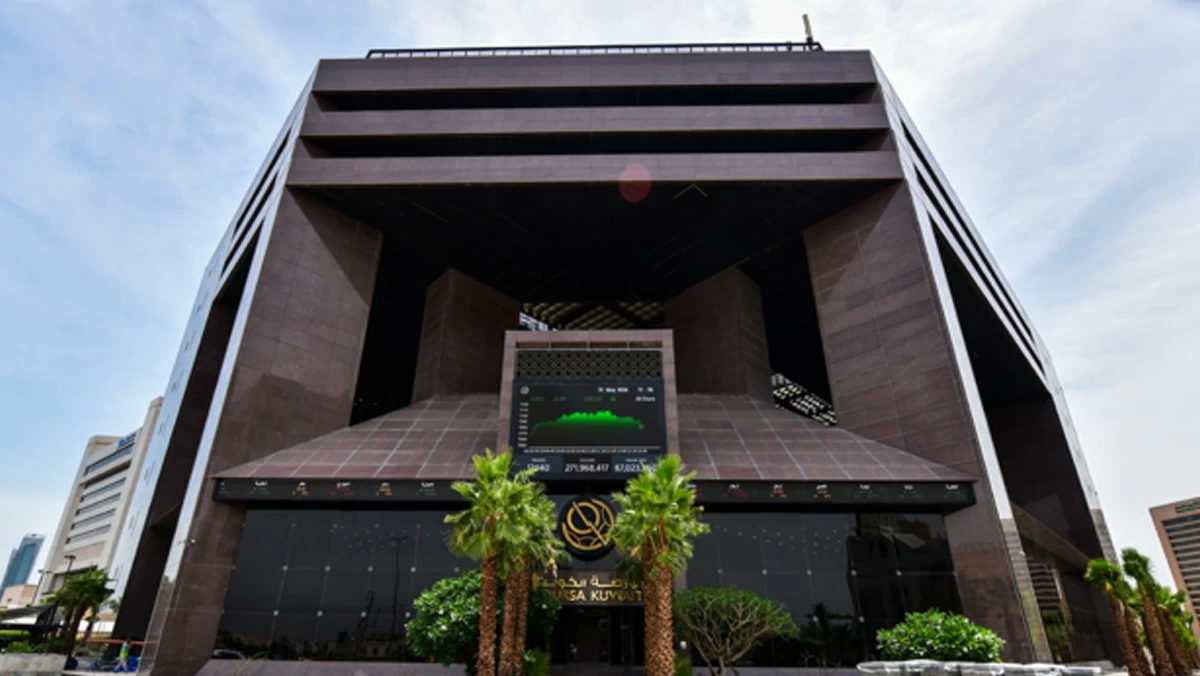
أنهت مؤشرات بورصة الكويت تعاملاتها الأسبوعية، أول من أمس، وسط استمرار عمليات المضاربة وجني الأرباح على أسهم منتقاة، في مقدمتها أسهم البنوك، متأثرة بتداعيات قرار بنك الكويت المركزي تثبيت سعر الخصم عند 3.5 في المئة، إلى جانب المراجعة نصف السنوية لمؤشر "فوتسي راسل" على عدد من الأسهم المدرجة.
واستهلت البورصة تعاملات الأسبوع على تباين، وسط سيولة بلغت نحو 123 مليون دينار، بما يعادل نحو 376.3 مليون دولار، توزعت على 45.315 مليون سهم من خلال 2.758 ألف صفقة، مع نشاط قوي على أسهم مستهدفة في السوق الأول، الذي استحوذ على 51 في المئة من إجمالي السيولة، مقابل 49 في المئة للسوق الرئيسي.
وعلى مستوى القطاعات الـ13، ارتفعت مؤشرات 9 قطاعات في الجلسة الافتتاحية، تصدرها قطاع التكنولوجيا بنسبة 4.54 في المئة، بينما تراجعت 3 قطاعات، في مقدمتها الطاقة بنسبة 0.46 في المئة، فيما استقر قطاع المنافع.
وفي جلسة الاثنين، واصلت المؤشرات مكاسبها لليوم الثاني على التوالي بقيادة السوق الرئيسي، مع تراجع طفيف في السيولة إلى 121.8 مليون دينار، نحو 372.7 مليون دولار. وارتفعت مؤشرات 9 قطاعات، تصدرها التكنولوجيا بنسبة 8.20 في المئة، مقابل تراجع 3 قطاعات، في مقدمتها السلع الاستهلاكية بنسبة 0.26 في المئة، فيما استقر قطاع المنافع.
وسجلت القيمة السوقية للشركات المدرجة خلال الجلسة مستوى قياسياً جديداً بلغ نحو 54.045 مليار دينار، أي نحو 165.3 مليار دولار، وسط تداولات انتقائية على أسهم قيادية وأخرى صغيرة ومتوسطة استهدفتها مجموعات استثمارية لتحقيق عوائد سريعة قبل إغلاقات الربع الثالث.
وفي جلسة منتصف الأسبوع، غلب الطابع المضاربي على التعاملات، مع استمرار النشاط على سهم إحدى شركات التأمين التكافلي، الذي أصبح من أبرز أسهم المضاربة في السوق، بالتزامن مع عمليات جني أرباح على عدد من الأسهم وترقب تنفيذ ومراجعة "فوتسي راسل"، ما ساهم في زيادة السيولة.
وتفاوت أداء المؤشرات الرئيسية وسط ترقب قرار مجلس الاحتياطي الفيدرالي بشأن السياسة النقدية وأسعار الفائدة. وارتفعت مؤشرات 6 قطاعات، تصدرها التكنولوجيا بنسبة 5.26 في المئة، فيما تراجعت 7 قطاعات، في مقدمتها الرعاية الصحية بنسبة 8.99 في المئة.
وسجلت جلسة الأربعاء مستوى قياسياً جديداً للسيولة بلغ 144.2 مليون دينار، نحو 442.6 مليون دولار، رغم هيمنة عمليات جني الأرباح على الأسهم النشطة، وسط تباين المؤشرات الرئيسية عند الإغلاق ترقباً لقرار السياسة النقدية لمجلس الاحتياطي الفيدرالي.
وارتفعت مؤشرات 6 قطاعات في الجلسة، تصدرها قطاع الرعاية الصحية بنسبة 8.35 في المئة، مقابل تراجع 6 قطاعات، في مقدمتها التكنولوجيا بنسبة 3.21 في المئة، فيما استقر قطاع المنافع.
وسادت حالة من الترقب بين المتداولين لقرار مجلس الاحتياطي الفيدرالي الأميركي، بالتزامن مع تنفيذ مراجعة "فوتسي راسل"، أحد أبرز مزودي المؤشرات العالمية وتصنيفات الأسواق المالية، لما لمراجعته الدورية من دور في توجيه تدفقات السيولة الأجنبية نحو البورصات الناشئة.
وشهد ختام الأسبوع تنفيذ المراجعة نصف السنوية لمؤشرات "فوتسي راسل" للأسهم الكويتية، وشملت خفض تصنيف سهم طيران الجزيرة من قائمة الشركات الصغيرة إلى قائمة الشركات الصغيرة جداً.
كما تضمنت المراجعة إضافة أسهم شركات "الأنظمة الآلية" و"إنوفست" و"التجارة والاستثمار العقاري" و"ترولي للتجارة العامة" إلى قائمة الشركات الصغيرة جداً، مقابل خروج أسهم شركات "برقان لحفر الآبار والتجارة والصيانة" و"أسمنت الكويت" و"الكويتية لبناء المعامل والمقاولات" من القائمة نفسها.
وفي الجلسة الختامية، بدأت التعاملات بمكاسب هامشية وسط ارتياح المتداولين لقرار بنك الكويت المركزي تثبيت سعر الخصم، بما يقلل من كلفة الأموال.
وكان بنك الكويت المركزي قد أبقى سعر الخصم عند 3.5 في المئة، مؤكداً متانة أوضاع الاستقرار النقدي والمالي في البلاد، وأن الاتجاهات النقدية تتماشى مع الأوضاع الاقتصادية المحلية، ما انعكس إيجاباً على تعاملات البورصة في ختام الأسبوع.
وأكد البنك أن سعر الخصم سيظل عند 3.5 في المئة، موضحاً أن هذا المستوى يعكس نهجاً متوازناً للسياسة النقدية بين دعم النمو وكبح الضغوط التضخمية.
وواصل مؤشر "رئيسي 50" ارتفاعه للأسبوع السابع على التوالي، مسجلاً مستويات قياسية جديدة، مدفوعاً باقتراب إعلان النتائج المالية للشركات عن الربع الثالث من العام الحالي.
وبلغت القيمة السوقية للأسهم في نهاية تعاملات الأسبوع 53.3 مليار دينار، نحو 163.6 مليار دولار، بانخفاض أسبوعي نسبته 0.33 في المئة، مقارنة مع 53.5 مليار دينار، نحو 164.2 مليار دولار، في ختام الأسبوع السابق.
من جانبه، قال تقرير "الشال للاستشارات" الصادر اليوم السبت إن الحرب لم يظهر لها تأثير سلبي ملحوظ على أداء قطاعات البورصة المختلفة، إذ حققت معظم مؤشرات القطاعات أداءً إيجابياً خلال الفترة من آخر يوم عمل قبل حرب أميركا وإيران في 24 فبراير 2026 وحتى 15 سبتمبر 2026، وإن تفاوتت مستويات الأداء بينها.
وأضاف التقرير أن ما لا يمكن تحديده هو حجم الأداء الإيجابي الذي كانت ستحققه مؤشرات تلك القطاعات في حال عدم وقوع الحرب، ولا سيما مؤشر قطاع المصارف، الأعلى وزناً في مساهمته بالقيمة الرأسمالية لشركات البورصة.
وأوضح أن قطاع التكنولوجيا تصدر القطاعات أداءً، بارتفاع مؤشره نحو 1455.6 في المئة، رغم أن مساهمته في القيمة الرأسمالية للبورصة لا تتجاوز 0.3 في المئة، تلاه قطاع التأمين بارتفاع بلغ نحو 35.8 في المئة، في ظل ارتفاع المخاطر وما يصاحبه من زيادة أسعار أقساط التأمين.
وحل قطاع المواد الأساسية ثالثاً بارتفاع مؤشره نحو 26.4 في المئة، وهو ما أرجعه التقرير إلى ارتباك سلاسل الإمداد وتفوق الطلب على العرض وما نتج عنه من ارتفاع في الأسعار.
وأشار التقرير إلى أن 8 قطاعات أخرى سجلت أداءً إيجابياً تراوح بين المتوسط والضعيف، تصدرها قطاع الاتصالات بمكاسب بلغت نحو 11.3 في المئة، يليه العقار بنحو 9.9 في المئة، والخدمات المالية بنحو 7.3 في المئة، والرعاية الصحية بنحو 5.3 في المئة.
كما حقق قطاع السلع الاستهلاكية مكاسب بنحو 4.9 في المئة، والطاقة 3.8 في المئة، والصناعة 2.7 في المئة.
ولفت التقرير إلى تواضع مكاسب قطاع المصارف، التي بلغت نحو 1.2 في المئة، داعياً إلى التحقق من أسباب ذلك، وما إذا كان مرتبطاً بسخونة الأحداث الجيوسياسية أو ببيئة الاقتصاد المحلي بسبب الحرب أو بعوامل أخرى.
وسجل قطاعان فقط أداءً سلبياً، إذ خسر مؤشر الخدمات الاستهلاكية نحو 1.2 في المئة، فيما تراجع قطاع المنافع بنحو 4.9 في المئة.
واختتم "الشال" تحليله بالإشارة إلى عدم توافر تفسير واضح حتى الآن لتفاوت أداء مؤشرات قطاعات البورصة، معتبراً أن أداءها جاء أفضل من المتوقع إذا أُخذ في الاعتبار حجم تداعيات الحرب على المالية العامة والاقتصاد.