أكد لـ "السياسة" إن مؤشرات السوق تعافت إلى مستويات ما قبل الحرب
رائد دياب:
"السوق الأول" نما 0.1% مقارنة بـ 24 فبراير و"رئيسي" و"رئيسي 50" عند 15% و22% على التوالي و"العام" ارتفع 2.4%
القيمة السوقية تستعيد خسائرها المسجلة خلال الحرب وترتفع 3.5% مقارنة بقيمتها في إقفال جلسة 24 فبراير الماضي
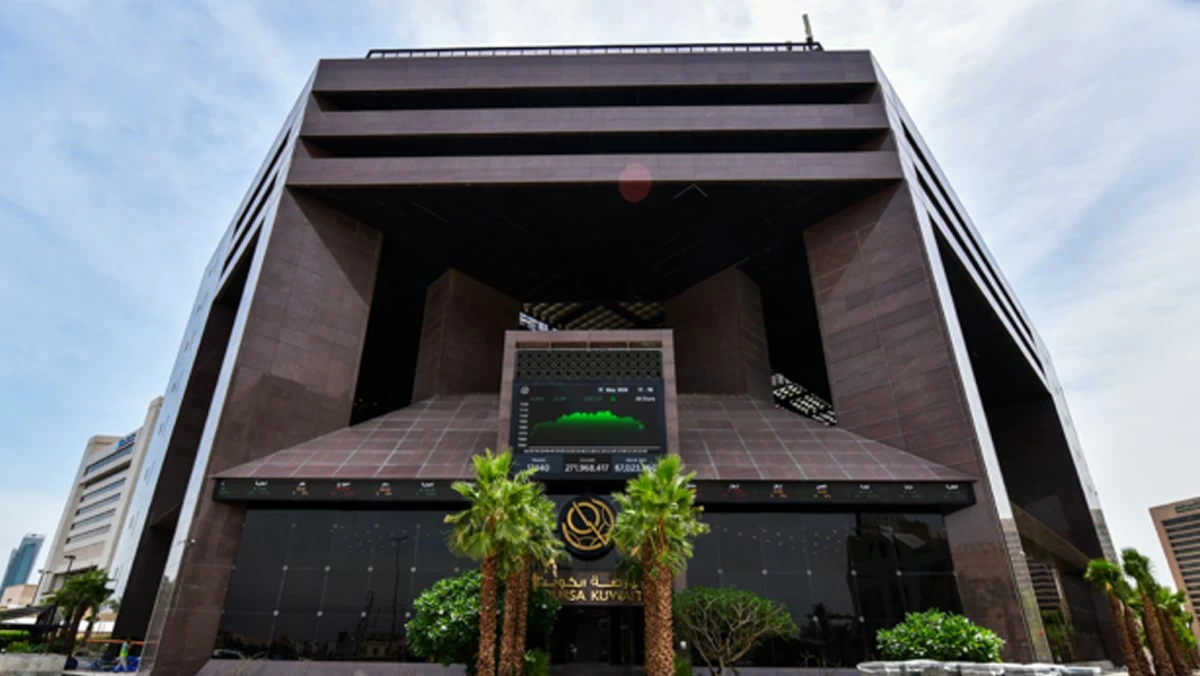
فيما أغلقت البورصة تعاملاتها امس، اخر ايام تداولات شهر سبتمبر على انخفاض مؤشرها العام 18.25 نقطة بنسبة بلغت 0.21 % ليبلغ مستوى 8779.38 نقطة وتم تداول 289 مليون سهم عبر 22283 صفقة نقدية بقيمة 88.10 مليون دينار. وانخفض مؤشر السوق الرئيسي 58.63 نقطة بنسبة بلغت 0.64 % ليبلغ مستوى 9094.64 نقطة من خلال تداول 161.6 مليون سهم عبر 12932 صفقة نقدية بقيمة 34 مليون دينار.
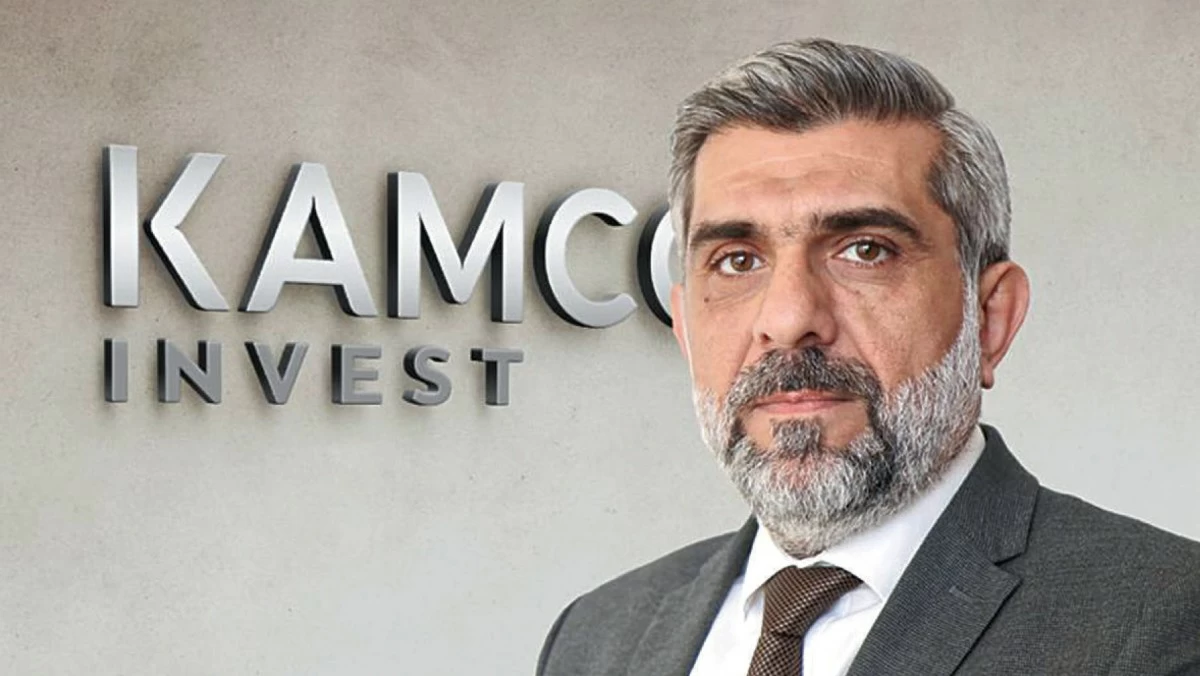
قال نائب رئيس أول-إدارة البحوث والاستراتيجيات الاستثمارية في شركة كامكو إنفست رائد دياب ان البورصة شهدت خلال شهر سبتمبر تذبذبات مالت في مجملها إلى السلبية، بعد شهرين متتاليين من الصعود. وكانت السلبية أكثر وضوحاً على مؤشر "رئيسي 50" الذي تراجع بما يقرب من نسبة 7% خلال الشهر، إلا أنه لا يزال الأفضل أداءً منذ بداية العام بنمو تجاوز 17%. وقد كانت معظم قطاعات السوق سلبية خلال سبتمبر، باستثناء قطاعي الرعاية الصحية والتأمين.
وكان مؤشر السوق الأول انخفض امس،10.59 نقطة بنسبة بلغت 0.12% ليبلغ مستوى 9167.93 نقطة من خلال تداول 127.4 مليون سهم عبر9351 صفقة بقيمة 54 مليون دينار كما انخفض مؤشر (رئيسي 50) 102.35 نقطة بنسبة بلغت 0.99 % من خلال تداول 112.5 مليون سهم عبر 9096 صفقة نقدية بقيمة 24.3 مليون دينار.
واضاف دياب انه منذ بداية العام، تباين أداء المؤشرات، حيث سجل كل من مؤشري "السوق الرئيسي" و"رئيسي 50" نمواً، بينما استمرت الضغوط على مؤشر "السوق الأول". كما تباين أداء القطاعات مع استمرار السلبية على القطاعات الكبيرة باستثناء قطاع الاتصالات الذي نما بما يقرب من نسبة 12%.
من جهة أخرى، تمكنت مؤشرات السوق من التعافي إلى مستويات ما قبل الحرب، حيث نما مؤشر "السوق الأول" بنسبة هامشي بلغ 0.1% مقارنة بجلسته في 24 فبراير، بينما كانت النسبة أكبر لمؤشري "رئيسي" و"رئيسي 50" عند 15% و22% على التوالي، فيما نما المؤشر العام بنسبة 2.4%. ويُعد هذا التعافي مسجلاً فقط في البورصة الكويتية والسوق العماني، بينما لا تزال الأسواق الخليجية الأخرى دون مستوياتها قبل بدء الحرب في المنطقة. وفي الوقت نفسه، استعادت القيمة السوقية خسائرها المسجلة خلال الحرب، إذ ارتفعت بنسبة 3.5% لتصل إلى 53.4 مليار دينار، مقارنة بنحو 51.6 مليار دينار في 24 فبراير.
وبشكل عام، يسود حالة من التفاؤل ونظرة إيجابية على المدى الطويل، مدعومة باستمرار النشاط الاقتصادي وترسية المشاريع والإصلاحات والتشريعات. إلا أن المستثمرين في الوقت الراهن يبدو أنهم بانتظار بعض المحفزات، أبرزها وضوح الوضع الجيوسياسي بعد التصريحات المتباينة في الفترة الأخيرة، إضافة إلى ترقب النتائج المالية للشركات المدرجة عن الربع الثالث من العام الحالي، ومدى تكيف الشركات مع الوضع خلال الحرب، واستدامة النتائج الجيدة المسجلة في النصف الأول من العام.
وتوقع ذياب أن يكون هناك نمو مستقر في الربع الثالث من العام الحالي للنتائج المالية بدعم من استمرار التسهيلات الائتمانية الممنوحة من قبل القطاع المصرفي، واستقرار الاستهلاك المحلي ومعدلات التضخم.
وعلى الرغم من أن السوق لم يفقد جاذبيته والثقة تتزايد بالسوق الكويتي، فإن الوضع العام في المنطقة لا يزال يعيق رؤية المزيد من الزخم الشرائي. وقد شهدنا دخول العديد من الشركات الأجنبية الكبرى إلى الكويت في الفترة الأخيرة لاقتناص الفرص المتاحة.
واوضح ان البورصة تاثرت شأنها شأن أسواق المنطقة، بالحرب التي بدأت في المنطقة أواخر فبراير الماضي، حيث تراجعت الصادرات النفطية بشكل حاد مع إغلاق مضيق هرمز، وتأثرت سلاسل الإمداد سلباً، وارتفعت تكاليف الشحنات والتأمين. غير أن مرونة الشركات وقوة الإدارة خلال الأزمات، إلى جانب الدعم الحكومي المستمر، مكّنت هذه الكيانات من التغلب على هذه الصعاب والتكيف معها. وتشير البيانات الأخيرة إلى استعادة التصدير النفطي، وهو ما يخفف بطبيعة الحال من العبء على ميزانية الدولة ويوفر لها السيولة اللازمة للمضي قدماً في التنمية والتطوير. وفي الوقت نفسه، واصلت الكويت توسيع مصادر التمويل التي كانت قد بدأتها مع قانون التمويل والسيولة (الدين العام)، وما تلاه من إقرار قانون الاقتراض من الأجيال لدعم الاحتياطي العام، ومرسوم قانون ينظم إصدار الصكوك الحكومية. ويوسع هذا كله من خيارات التمويل، ويخفف من ضغوط العجز، ويدعم استمرار الإنفاق الرأسمالي.
واشار دياب الى ن الحكومة سنّت، إلى جانب الهيئات التنظيمية، العديد من القوانين والتشريعات وحدّثتها لتهيئة بيئة استثمارية أفضل وجذب تدفقات إضافية إلى السوق. فقد أقرت الحكومة مؤخراً قانون التمويل العقاري لمستحقي الرعاية السكنية، وكان قد سبقه قانون مكافحة احتكار الأراضي الفضاء وقانون المطور العقاري، وذلك في إطار أهداف الحكومة لسن إطار تشريعي للقضية الإسكانية. وسيسمح القانون للمواطن المستحق بالاقتراض من البنوك التجارية لشراء وحدة سكنية من المطور العقاري، مع التزام بنك الائتمان الكويتي نيابة عن الدولة بدفع الفوائد على التمويل المدعوم. وسيكون لهذا أثر إيجابي كبير على المدى الطويل، ويدعم شركات العقار والمقاولات والبناء والتجزئة، إضافة إلى المستفيد الأكبر وهو القطاع المصرفي الذي لديه السيولة الكافية لتلبية الطلب المتوقع على القروض، مما سيعزز من محفظته الائتمانية وينعكس ذلك على أرباحه.
608 ملايين دينار تراجع القيمة السوقية في 9 أشهر
تراجع مؤشر السوق الأول خلال أول 9 أشهر من العام الحالي بنحو 3.48% بما يعادل 330.4 نقطة ليغلق التعاملات بالنقطة 9167.93، كما انخفض المؤشر العام بنسبة 1.44% أو 128.2 نقطة مُنهياً تعاملات التسعة أشهر عند 8779.38 نقطة.
ووفقا لاحصائيات "مباشر" فقد ارتفع مؤشر السوق الرئيسي بواقع 9.54% رابحاً 792.25 نقطة منذ بداية العام الحالي ليصل إلى 9094.64 نقطة، كما قفز "الرئيسي 50" بنسبة 17.54% عند النقطة 10212.6، بإضافة 1523.8 نقطة عن مستواه في ختام 2025.
وبلغت القيمة السوقية للأسهم في نهاية تعاملات امس 52.58 مليار دينار، بتراجع 1.14% يُقدر بـ608 مليون دينار عن مستواها في ختام عام 2025 البالغ 53.19 مليار دينار.
وعلى المستوى القطاعي، فقد تراجع أداء 7 قطاعات على رأسها السلع الاستهلاكية بـ10.13%، بينما ارتفعت 6 قطاعات في مقدمتها التكنولوجيا الذي سجل قفزة بـ554.97%.
وتراجعت التداولات على نحو جماعي، إذ بلغ عدد الصفقات المنفذة 3.97 مليون صفقة خلال التسعة أشهر الأولى من العام الحالي، نفذت خلال 59.82 مليار سهم، بسيولة قيمتها 15.64 مليار دينار، وذلك مقارنة بمستواها في الفترة ذاتها من 2025.
"الأخضر" يطغى في الربع الثالث
غلب اللون الأخضر على تعاملات المؤشرات الرئيسية لبورصة الكويت خلال الربع الثالث من عام 2026، إذ نما "الأول" بنسبة 0.94% أو 85.25 نقطة، وارتفع "العام" و"الرئيسي" بنحو 0.84% و0.37% على التوالي، كما صعد "الرئيسي 50" بـ3.99% عن مستوياتهم في ختام الربع الثاني من 2026.
وزادت القيمة السوقية للأسهم المدرجة بنحو 0.81% أو 422 مليون دينار قياساً بـ52.16 مليار دينار في ختام الربع الثاني من العام الحالي، وسجلت البورصة سيولة بقيمة 5.82 مليار دينار، موزعة على 22.11 مليار سهم، بتنفيذ 1.50 مليون صفقة خلال الربع الثالث.
وشهد الربع الثالث ارتفاعاً بـ8 قطاعات في مقدمتها الرعاية الصحية بـ41.33%، فيما تراجع 5 قطاعات على رأسها التأمين بنسبة 10.61%.