أكد أن الهياكل الخارجية لأغراض الاستثمار أو التخطيط للخلافة أو الاحتفاظ بالأصول لم تعد تحقق أهدافها
غير المقيمين يخضعون لضريبة على الأرباح الناتجة عن العقارات والأسهم في الشركات التي تستمد 75% من قيمتها من الأراضي في حال امتلاك البائع حصة تبلغ 25%
الهبة يمكن أن تُعامل باعتبارها "تحويلاً معفى محتملاً" وتصبح معفاة بالكامل من ضريبة الميراث إذا عاش الواهب لمدة 7 سنوات بعد تنفيذها
قانون المالية لعام 2017 ألغى إتاحة التعامل مع حصص الشركات الخارجية المالكة للعقارات السكنية باعتبارها أصولاً أجنبية خارج نطاق ضريبة الميراث
الاحتفاظ بالعقار من خلال صندوق استئماني وشركة أصبح هيكلاً مرتفع التكلفة إذ يخضع لنظام "الأصول ذات الصلة" ويترتب عليه رسم دوري 6%
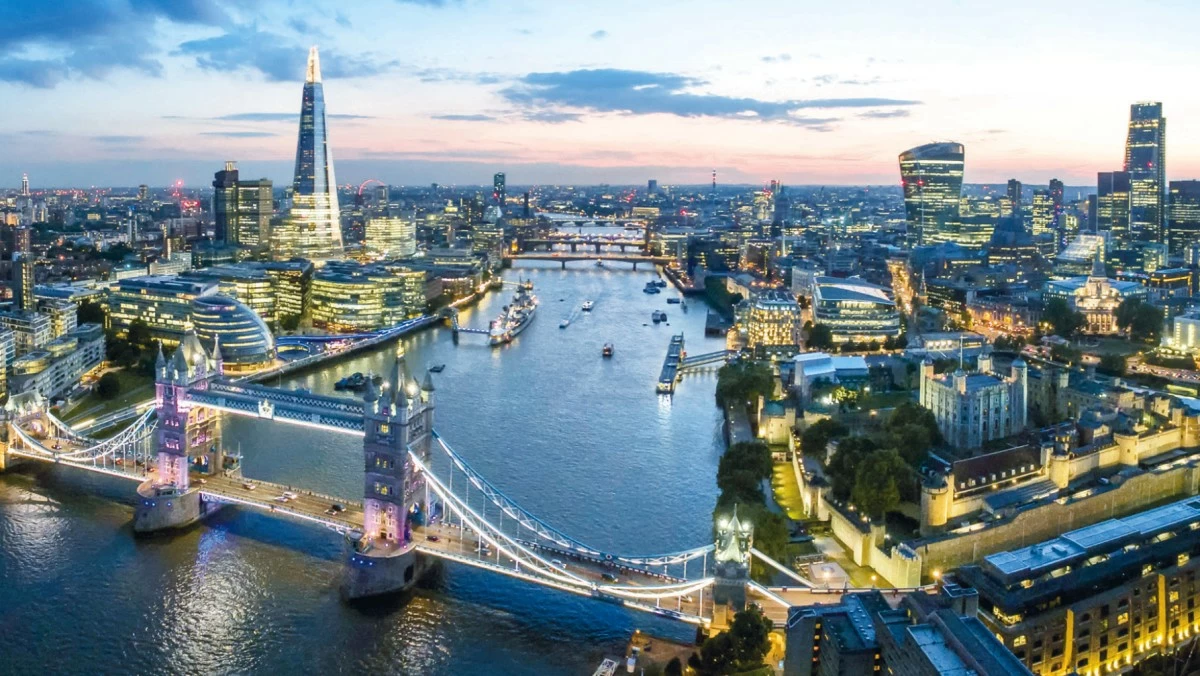
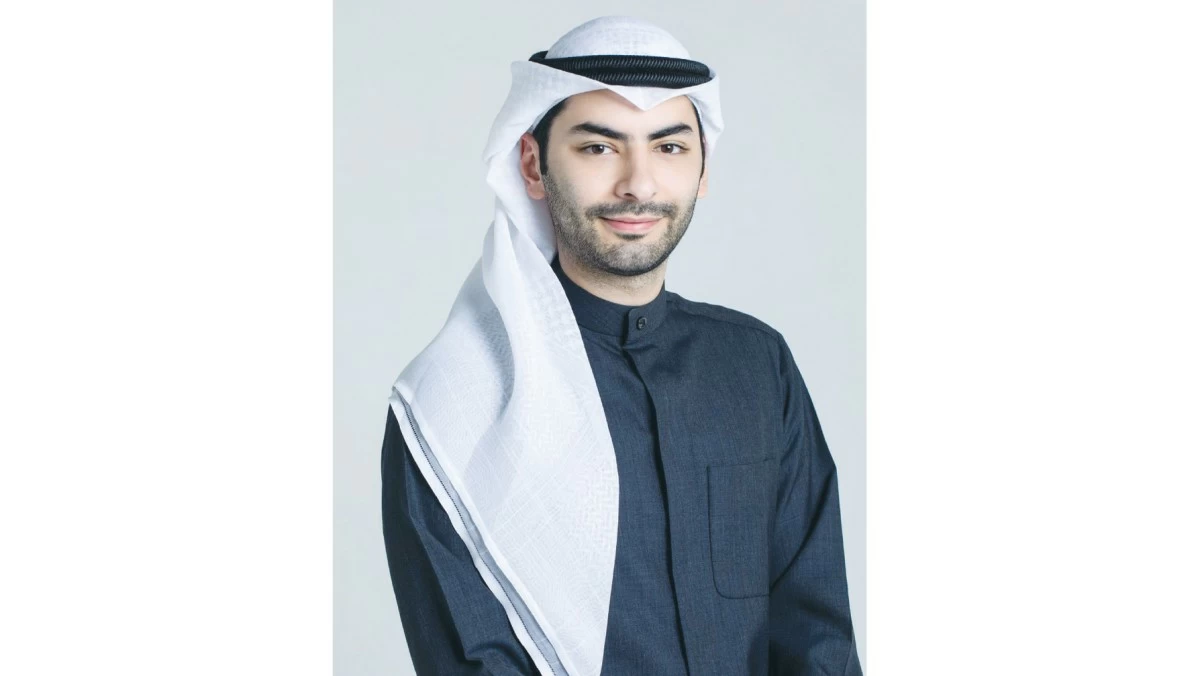
أكد الخبير العقاري المحامي حمد الوقيان أن التطورات التي شهدها النظام الضريبي والبيئة التنظيمية في المملكة المتحدة خلال السنوات الأخيرة أعادت تشكيل آليات امتلاك العقارات السكنية البريطانية من جانب المستثمرين غير المقيمين، لافتاً إلى أن العديد من الهياكل الخارجية التي كانت تستخدم لأغراض الاستثمار أو التخطيط للخلافة أو الاحتفاظ بالأصول لم تعد تحقق بالضرورة المزايا التي أُنشئت من أجلها.
وأوضح الوقيان، في تصريح لـ«السياسة»، أن التغيير الأبرز بدأ في أبريل 2017، عندما ألغى قانون المالية (رقم 2) لعام 2017 الميزة التي كانت تتيح التعامل مع حصص الشركات الخارجية المالكة للعقارات السكنية البريطانية باعتبارها أصولاً أجنبية خارج نطاق ضريبة الميراث، إذ أصبحت هذه الحصص، متى استمدت قيمتها من عقارات سكنية في المملكة المتحدة، تُعامل كأصول بريطانية وتدخل ضمن نطاق ضريبة الميراث.
وأضاف أن الصورة شهدت تحولاً إضافياً اعتباراً من 6 أبريل 2025، مع انتقال نظام ضريبة الميراث من مفهوم «التوطن» إلى مفهوم "الإقامة". وبالنسبة إلى المالكين غير المقيمين لفترات طويلة في المملكة المتحدة، تظل الأصول الموجودة في المملكة المتحدة عموماً ضمن نطاق الضريبة، بما في ذلك العقارات السكنية المملوكة من خلال شركات، وهو ما يعني أن الهياكل الخارجية لم تعد توفر الحماية السابقة من ضريبة الميراث، في وقت تستمر فيه تكاليف مثل الضريبة السنوية على المساكن المغلفة ورسوم إدارة الشركات والصناديق الاستئمانية.
وأشار إلى أن إعادة هيكلة الملكية تعتمد بصورة أساسية على الطريقة التي يحتفظ بها المالك بالعقار، موضحاً أن هناك مسارين رئيسيين: الأول عندما يكون صندوق استئماني مالكاً لشركة تمتلك العقار البريطاني، والثاني عندما تمتلك الشركة العقار مباشرة.
وبيّن الوقيان أن الاحتفاظ بالعقار من خلال صندوق استئماني وشركة قد أصبح في كثير من الحالات هيكلاً مرتفع التكلفة والتعقيد، خصوصاً أن الصناديق الاستئمانية التقديرية ومعظم الصناديق المنشأة بعد 22 مارس 2006 تخضع لنظام "الأصول ذات الصلة"، الذي قد يترتب عليه رسم دوري يصل إلى 6% عند الذكرى السنوية العاشرة، على قيمة الأصول التي تتجاوز الشريحة المعفاة التي تصل إلى 325 ألف جنيه إسترليني، إلى جانب رسم خروج قد يصل أيضاً إلى 6% عند مغادرة الأصول للصندوق أو إغلاقه.
وأضاف أن إغلاق الصندوق الاستئماني قد يكون في بعض الحالات الخطوة الأولى لتبسيط الهيكل، خصوصاً عندما يكون الغرض الأساسي منه مجرد امتلاك عقار، مشيراً إلى أن توقيت هذه الخطوة مهم، لأن رسوم الخروج يمكن أن تتزايد مع مرور الوقت منذ آخر ذكرى سنوية. وفي المقابل، يجب دراسة الآثار الضريبية المترتبة على نقل الأسهم خارج الصندوق، بما في ذلك ضريبة الأرباح الرأسمالية والإعفاءات المتاحة، ومنها الإعفاءات المتعلقة بالزوج أو الزوجة.
أما في حالة امتلاك الشركة للعقار البريطاني مباشرة، فأوضح الوقيان أن المسار المعتاد قد يتمثل في تصفية الشركة وإنهاء تكاليف تشغيلها والضريبة السنوية المرتبطة بالمساكن المغلفة، ثم الاحتفاظ بالعقار بصورة شخصية. غير أن هذه الخطوة تضع العقار ضمن نطاق ضريبة الميراث، وهو ما يدفع بعض العائلات إلى دراسة نقل الملكية إلى الأبناء أو أفراد الأسرة.
وأوضح أن الهبة يمكن أن تُعامل باعتبارها "تحويلاً معفى محتملاً"، وتصبح معفاة بالكامل من ضريبة الميراث إذا عاش الواهب لمدة 7 سنوات بعد تنفيذها. وفي حال الوفاة خلال هذه الفترة، قد تستحق ضريبة الميراث، مع إمكانية الاستفادة من الإعفاء التدريجي بحسب المدة التي عاشها الواهب بعد تقديم الهبة.
وشدد الوقيان على ضرورة الانتباه إلى أن استمرار الواهب في استخدام العقار من دون دفع إيجار السوق بالكامل قد يؤدي إلى اعتبار الهبة "هبة مع الاحتفاظ بالمنفعة"، وبالتالي لا تحقق الغرض الضريبي منها. كما أن نقل العقار قد يخضع لاعتبارات ضريبة الأرباح الرأسمالية وضريبة دمغة الأراضي والعقارات، خصوصاً في حال وجود رهن عقاري.
وأشار إلى أن الشريحة المعفاة الأساسية لضريبة الميراث تبلغ 325 ألف جنيه إسترليني لكل فرد، وهي مجمدة حتى أبريل 2031، فيما تبلغ ضريبة الميراث 40% على القيمة التي تتجاوز الشريحة المعفاة، مع إمكانية نقل الجزء غير المستخدم من الشريحة بين الزوجين عند الوفاة الأولى، فضلاً عن إعفاء الهبات السنوية البالغ 3 آلاف جنيه إسترليني.
وفي ما يتعلق بالضرائب عند فك الشركة، أوضح الوقيان أن ضريبة الأرباح الرأسمالية تمثل أحد أهم العناصر التي يجب احتسابها مسبقاً، إذ يمكن أن تنشأ ضريبة على مستويين: الأول على الشركة نتيجة التصرف في العقار، والثاني على المساهمين نتيجة التصرف في الأسهم أو عوائد التصفية. وتخضع الشركة لضريبة الشركات بمعدلات تتراوح بين 19% و25% بحسب الأرباح، بينما يخضع الأفراد لضريبة أرباح رأسمالية بنسبة 18% أو 24%.
وأضاف أن غير المقيمين يخضعون عموماً لضريبة المملكة المتحدة على الأرباح الناتجة عن العقارات البريطانية، وكذلك على الأسهم في الشركات التي تستمد 75% أو أكثر من قيمتها من الأراضي البريطانية، في حال امتلاك البائع حصة تبلغ 25% أو أكثر. كما تختلف قواعد إعادة احتساب أساس التكلفة بحسب طبيعة التصرف، مع اعتماد 5 أبريل 2015 للتصرفات المباشرة في العقارات السكنية و5 أبريل 2019 لبعض التصرفات غير المباشرة.
ولفت إلى أن ضريبة دمغة الأراضي والعقارات في إنجلترا وأيرلندا الشمالية تمثل عاملاً آخر يجب أخذه في الاعتبار، إذ تصل معدلاتها الأساسية على العقارات السكنية إلى 12%، مع رسوم إضافية بنسبة 5% للمساكن الإضافية ومشتريات الشركات، و2% لغير المقيمين، ما قد يرفع أعلى معدل إلى 19% على الجزء من قيمة العقار الذي يتجاوز 1.5 مليون جنيه إسترليني.
وأوضح أن نقل عقار خالٍ من الديون من الشركة إلى مساهميها لا يؤدي عموماً إلى استحقاق ضريبة دمغة الأراضي والعقارات، بينما قد تنشأ الضريبة إذا كان العقار مرهوناً وانتقل الدين إلى المساهم. كما تختلف الأنظمة الضريبية في إسكتلندا وويلز، حيث تطبق كل منهما ضرائبها الخاصة على معاملات الأراضي.
وأكد الوقيان في ختام تصريحه أن قرار إعادة هيكلة ملكية العقارات البريطانية لا يمكن أن يعتمد على نموذج موحد، بل يتوقف على طبيعة الهيكل الحالي، وقيمة العقار وتاريخ شرائه، ومستوى التمويل أو الرهن العقاري، ووضع المالك من حيث الإقامة الضريبية، إضافة إلى النظام الضريبي في بلد إقامته.
وشدد على أن التفاعل بين ضريبة الميراث وضريبة الأرباح الرأسمالية وضريبة دمغة الأراضي والعقارات يجعل أي خطوة لإعادة الهيكلة بحاجة إلى دراسة مسبقة وشاملة للتكلفة والآثار الضريبية، مؤكداً أن الحصول على مشورة قانونية وضريبية متخصصة قبل تنفيذ أي عملية نقل أو تصفية يظل أمراً أساسياً لتجنب أعباء غير متوقعة.