دعا إلى دعم الأراضي ومواد البناء وضبط أرباح المطورين لضمان الأسعار
القانون يحصر التمويل في وحدات المطور المعتمد والقسائم الحكومية... ولا يشمل شراء البيوت من الأفراد أو ترميم العقارات الخاصة
ثلاثة مسارات إسكانية أمام المواطنين... ونجاح التجربة مرهون بجودة الوحدات وتكلفتها وقدرة الأسر على تحمل الأقساط
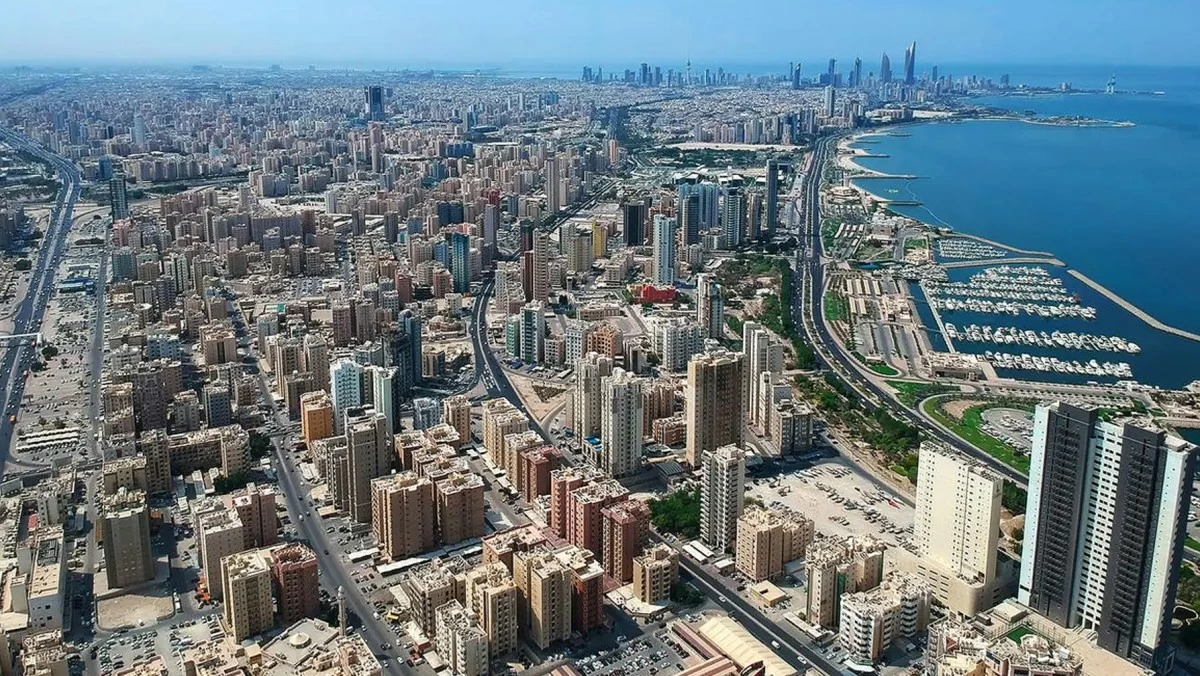
أكد خبير العقار والمعاملات التجارية منصور النزهان أن قانون التمويل العقاري الجديد رقم 114 لسنة 2026 قد يُحدث تحولات جوهرية في السوق السكني بالكويت، من خلال توجيه جانب من القوة الشرائية للمواطنين نحو المدن الجديدة ومشاريع المطورين العقاريين المعتمدين، بما قد ينعكس على مستويات الطلب والأسعار في المناطق السكنية القائمة
وأوضح النزهان، في تصريحات خاصة لـ"السياسة"، أن قراءة المادة الثانية من القانون ومذكرته الإيضاحية تستدعي التوقف أمام نطاق التمويل والأغراض التي يشملها، وانعكاساتها المحتملة على خيارات أصحاب الطلبات الإسكانية، مؤكداً أن نجاح التجربة يتطلب توفير وحدات سكنية بجودة مناسبة وأسعار تتلاءم مع دخول المواطنين، خصوصاً أصحاب الدخول المتوسطة.
وقال النزهان إن المادة الثانية حددت نطاق تطبيق القانون في غرضين أساسيين؛ أولهما شراء وحدة سكنية من مطور عقاري وفقاً لأحكام القانون رقم 118 لسنة 2023 بشأن المطور العقاري، وثانيهما بناء القسائم الحكومية المخصصة من المؤسسة العامة للرعاية السكنية، سواء التي تم تنفيذها أو الجاري تنفيذها، أو القسائم الأخرى التي يحددها مجلس الوزراء، وفقاً للشروط والضوابط المعتمدة.
وأضاف أن هذا النطاق يعني أن التمويل المنظم بموجب القانون لا يشمل شراء بيت قائم من مواطن آخر خارج إطار المطور العقاري المعتمد، كما لا يمتد إلى بناء منزل على أرض خاصة اشتراها المواطن من السوق، أو تمويل توسعة بيت قائم بإضافة أدوار وغرف، أو إجراء أعمال الترميم والصيانة.
وأشار إلى أن القانون يستهدف، وفق هذه الأحكام، دعم شراء الوحدات السكنية التي يوفرها المطورون المعتمدون وبناء القسائم الحكومية المحددة، بما يختلف عن احتياجات المواطنين الراغبين في شراء عقارات قائمة أو تطوير مساكن يمتلكونها بالفعل.
انتقال الطلب قد يضغط على أسعار البيوت القائمة
ورأى النزهان أن توجيه التمويل المدعوم إلى الوحدات المشمولة بالقانون قد يسهم في انتقال جانب من الطلب والسيولة من الأحياء السكنية القائمة إلى المدن والمشاريع الجديدة، وهو ما قد يقلل عدد المشترين المحتملين للبيوت المعروضة في السوق التقليدي، ويدفع بعض الملاك إلى خفض أسعارهم للحفاظ على جاذبية عقاراتهم.
وأوضح أن المواطن صاحب الطلب الإسكاني قد يفضل، عند توافر الشروط المناسبة، شراء وحدة حديثة من مطور معتمد والاستفادة من التمويل الميسر طويل الأجل، بدلاً من شراء بيت قديم بمئات الآلاف من الدنانير والاعتماد على قرض شخصي أو تمويل تجاري أعلى تكلفة.
وأضاف أن هذا التحول قد يؤثر كذلك على أنماط المضاربة العقارية، ولا سيما شراء البيوت القديمة بغرض هدمها أو إعادة فرزها وإعادة بيعها، إذ إن تراجع الطلب على هذه العقارات قد يحد من جاذبيتها الاستثمارية.
وأكد أن انعكاس القانون على الأسعار سيعتمد على عوامل عدة، من أبرزها حجم المعروض من الوحدات الجديدة، وأسعارها، وشروط التمويل، ومدى قدرة المواطنين على الاستفادة منه، مشيراً إلى أن توقع انخفاض أسعار العقارات القائمة يظل مرتبطاً بتطورات السوق الفعلية ولا يمكن الجزم بحجمه مسبقاً.
ثلاثة مسارات أمام المواطن
وفيما يتعلق بالمخاوف من ارتفاع أسعار بيوت المطور العقاري وانعكاسها على الأقساط الشهرية، خصوصاً لدى أصحاب الدخول المتوسطة الذين تبلغ رواتبهم نحو 1500 دينار شهرياً، أكد النزهان أهمية الحفاظ على تعدد الخيارات الإسكانية أمام المواطنين.
وأوضح أن المسار الأول يتمثل في شراء بيت جاهز أو وحدة سكنية من مطور عقاري معتمد، وهو خيار يناسب من يفضل الحصول على مسكن جاهز أو تجنب أعباء متابعة أعمال البناء والتعاقد مع المقاولين.
أما المسار الثاني، فيتمثل في البناء الذاتي التقليدي، من خلال تخصيص قسيمة حكومية للمواطن والاستفادة من التمويل السكني المقرر عبر بنك الائتمان الكويتي، والبالغ 70 ألف دينار وفق النظام المعمول به، ليتولى المواطن بناء منزله بنفسه وبإشرافه.
ويتمثل المسار الثالث في انتظار البيوت الحكومية الجاهزة التي تنفذها المؤسسة العامة للرعاية السكنية وتوزعها على المواطنين وفقاً للضوابط والأولويات الإسكانية المعتمدة.
وشدد النزهان على أن استمرار هذه المسارات يمنح المواطنين فرصة اختيار البديل الأنسب لاحتياجات أسرهم وقدراتهم المالية، ويحول دون اقتصار الحلول الإسكانية عملياً على الوحدات التي يوفرها المطور العقاري.
دعم الأراضي ومواد البناء وضبط الأرباح
وأكد النزهان أن نجاح تجربة المطور العقاري يتطلب تقديم وحدات سكنية تجمع بين الجودة والسعر المناسب، حتى لا تتحول التسهيلات المقدمة للمطورين إلى ارتفاع في الأسعار النهائية على حساب المواطنين
ودعا إلى أن تتضمن اللائحة التنفيذية آليات واضحة لدعم تكلفة الأراضي ومواد البناء، من خلال تخصيص الأراضي للمطورين بأسعار رمزية أو وفق صيغ دعم مناسبة، وتوفير مواد البناء المدعومة بضوابط تضمن انعكاس هذه المزايا على سعر البيع للمستفيد النهائي.
واقترح دراسة إمكانية طرح وحدات سكنية بأسعار تتراوح بين 100 و150 ألف دينار، باعتبارها مستويات سعرية مستهدفة يمكن بحث مدى تحقيقها وفق تكلفة الأراضي والبناء ومواصفات الوحدات وشروط التمويل، بما يسهم في جعل الأقساط أكثر ملاءمة لأصحاب الدخول المتوسطة.
كما دعا إلى وضع ضوابط عادلة لهوامش أرباح المطورين، مشيراً إلى أن هامشاً يتراوح بين 10 و15 في المئة يمكن دراسته كأحد المقترحات التنظيمية، بما يحقق التوازن بين استدامة الاستثمار وحماية المستهلك، ويضمن عدم تحميل المواطن تكاليف مبالغاً فيها.
وشدد أيضاً على أهمية توفير نماذج سكنية مرنة وقابلة للتوسع مستقبلاً، بما يلبي احتياجات الأسرة الكويتية المتغيرة ويتيح خيارات عملية للخصوصية والنمو الأسري، مع الالتزام بالاشتراطات الهندسية والتنظيمية المعتمدة.
قدرة المواطنين على تحمل الأقساط معيار نجاح القانون
اختتم النزهان بالتأكيد أن نجاح قانون التمويل العقاري لا يقاس فقط بعدد الوحدات التي ينفذها المطورون أو سرعة إنجاز المشاريع، بل بمدى قدرة المواطنين على تملك مساكن مناسبة من دون أن تشكل الأقساط أعباء مالية تفوق إمكاناتهم. وأضاف أن تحقيق الأهداف الإسكانية يتطلب رقابة فعالة على الأسعار وجودة البناء، وشفافية في شروط التمويل والتعاقد، إلى جانب التوازن بين تشجيع الاستثمار العقاري وحماية المستفيدين، والمحافظة على البدائل الإسكانية الأخرى.
وأكد أن التمويل العقاري الجديد يمكن أن يسهم في إعادة تشكيل السوق السكني، لكن تحقيق أثره الإيجابي يتوقف على توافر وحدات بأسعار تنافسية، وضمان استفادة المواطنين من أي مزايا تقدمها الدولة للمطورين، بما يعزز فرص التملك السكني ويحقق التوازن بين مصالح المواطنين والقطاع العقاري.